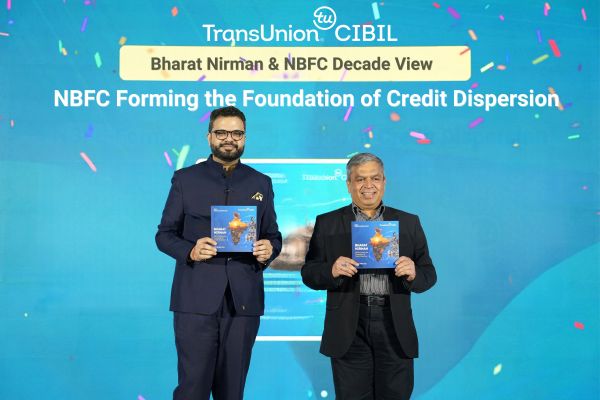
मुंबई : भारत में गैर-बैंकिंग वित्तीय कंपनियां (एनबीएफसी) क्रेडिट इंक्लूजन (वित्तीय समावेश) की मुख्य चालक बनकर उभरी हैं। ट्रांसयूनियन सिबिल (TransUnion CIBIL) और फाइनेंस इंडस्ट्री डेवलपमेंट काउंसिल (FIDC) की संयुक्त रिपोर्ट “भारत निर्माण: एनबीएफसी फॉर्मिंग द फाउंडेशन ऑफ क्रेडिट डिस्पर्सन” के अनुसार, जून 2026 तक देश में पहली बार लोन लेने वाले (न्यू-टू-क्रेडिट / NTC) ग्राहकों के लोन ओरिजिनेशन में एनबीएफसी का योगदान 47% रहा। पिछले एक दशक (2016-2026) के दौरान एनबीएफसी का क्रेडिट-एक्टिव उपभोक्ता आधार सात गुना बढ़ा है, जो पूरी क्रेडिट इंडस्ट्री की विकास दर से लगभग 2.5 गुना अधिक है। वर्तमान में देश के 36% क्रेडिट-पात्र उपभोक्ता एनबीएफसी के माध्यम से कर्ज ले चुके हैं, जबकि छोटे लोन ($2$ लाख रुपये से कम) के सेगमेंट में इनकी बाज़ार हिस्सेदारी 47% तक पहुँच गई है।
एनबीएफसी न केवल देश के ग्रामीण और अर्ध-शहरी (SuRu) क्षेत्रों में मजबूत पैठ (58% ओरिजिनेशन) बना रही हैं, बल्कि बिलो-प्राइम, युवा और महिला उधारकर्ताओं को औपचारिक वित्तीय दायरे में लाने में भी अग्रणी भूमिका निभा रही हैं। रिपोर्ट के मुताबिक, एनबीएफसी का ग्राहक आधार अब केवल नए कर्जदारों तक सीमित नहीं है, बल्कि 49% ग्राहक अनुभवी उधारकर्ता हैं, जिससे पता चलता है कि एनबीएफसी ग्राहकों के साथ दीर्घकालिक संबंध बनाए रखने में सफल हो रही हैं। इसके अलावा, बेहतर क्रेडिट जागरूकता और जोखिम प्रबंधन के बल पर एनबीएफसी के अबव-प्राइम ग्राहकों की हिस्सेदारी बढ़कर 32% हो गई है, जबकि 90+ दिनों की डेलिंक्वेंसी दर घटकर 1.1% पर आ गई है। FIDC और ट्रांसयूनियन सिबिल के नेतृत्व का कहना है कि यह क्षेत्र अब और अधिक परिपक्व हो चुका है तथा भारत के एंटरप्राइज, कमर्शियल लेंडिंग और खपत को मजबूती देने में केंद्रीय भूमिका निभा रहा है।